温氏、立华、益生等10家家禽企业2022年3月及1季度销售情况对比
2022年3月及一季度,家禽行业在饲料成本高位、消费淡季与局部疫情反复的背景下运行。温氏股份、立华股份、益生股份、仙坛股份、民和股份、湘佳股份、圣农发展、禾丰股份、新希望、正大集团等10家代表性企业陆续披露销售数据,涵盖肉鸡、鸡苗、肉鸭等品类。以下从3月单月与1季度累计两个维度进行对比分析。
一、肉鸡养殖企业:温氏、立华销量分化,价格环比改善
温氏股份2022年3月销售肉鸡约8000万只(含毛鸡、鲜品和熟食),环比增长约20%,同比增长约5%;一季度累计销售肉鸡约2.3亿只,同比增长约3%。3月毛鸡销售均价约13.5元/公斤,环比上涨约5%,同比下降约10%。元宵节后消费回落,但3月下旬受局部备货带动,价格有所企稳。
立华股份3月销售肉鸡约3200万只,环比增长约18%,同比增长约8%;一季度累计销售约9000万只,同比增长约6%。3月销售均价约12.8元/公斤,环比上涨约4%,同比下降约12%。公司鲜品及冰鲜业务占比继续提升,对均价形成一定支撑。
仙坛股份3月销售商品肉鸡约3500万只,环比增长约15%;一季度累计约1亿只,同比基本持平。3月鸡肉产品销售均价约10.5元/公斤,环比上涨约6%。
总体看,3月肉鸡销量环比明显回升,主要受春节后补栏及出栏节奏恢复带动;但价格同比仍处低位,行业盈利承压。
二、鸡苗企业:益生、民和销量环比增减互现,苗价低迷
益生股份3月销售鸡苗约4500万羽,环比下降约5%,同比增长约10%;一季度累计销售约1.3亿羽,同比增长约8%。3月鸡苗销售均价约1.8元/羽,环比下降约10%,同比下降约60%,处于亏损区间。
民和股份3月销售鸡苗约3000万羽,环比增长约8%;一季度累计约9000万羽,同比下降约5%。3月鸡苗均价约1.7元/羽,环比下降约8%,同比下降约55%。
鸡苗价格低迷主要受毛鸡行情偏弱、养殖户补栏谨慎影响,种禽企业一季度盈利压力较大。
三、肉鸭及其他品类:湘佳、圣农稳中有变
湘佳股份3月销售活禽约350万只,环比增长约10%;一季度累计约1000万只,同比增长约3%。3月活禽均价约11.5元/公斤,环比上涨约3%。冰鲜业务受疫情影响,部分区域配送受限。
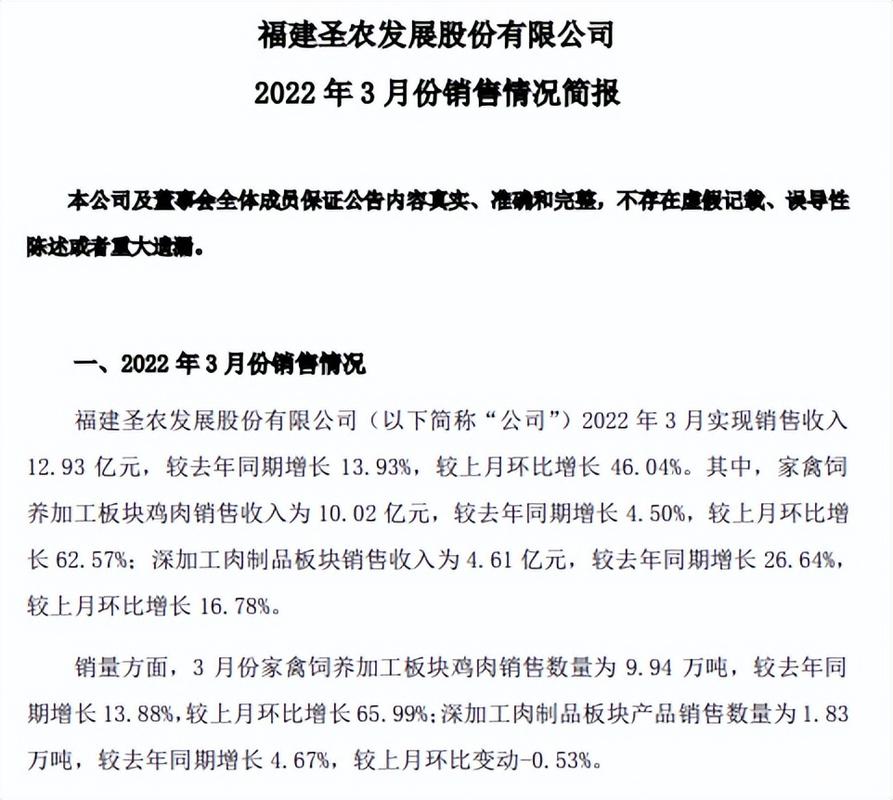
圣农发展3月销售鸡肉约10万吨,环比增长约12%;一季度累计约28万吨,同比增长约7%。3月鸡肉均价约10500元/吨,环比上涨约4%。公司深加工肉制品占比提升,一定程度对冲了原料价格波动。
四、禾丰、新希望、正大:多元化企业中家禽板块表现稳健
禾丰股份3月销售白羽肉鸡约2000万只,环比增长约10%;一季度累计约5500万只,同比基本持平。
新希望3月销售禽类约2500万只,环比增长约8%;一季度累计约7000万只,同比增长约2%。
正大集团3月销售肉鸡约1800万只,环比增长约6%。
上述企业禽板块以配套养殖和合同养殖为主,销量相对平稳,价格随行就市,整体波动小于纯养殖企业。
五、综合对比与行业研判
从3月单月看,10家企业肉鸡销量普遍环比增长10%—20%,符合节后出栏恢复的季节性规律;但同比增速分化明显,温氏、立华、圣农保持正增长,民和、仙坛同比持平或略降。价格方面,肉鸡均价环比上涨4%—6%,但同比下降10%—12%;鸡苗价格同比降幅超过50%,是产业链中压力最大的环节。
从一季度累计看,肉鸡销量同比增速多在0%—8%之间,行业整体扩张放缓;鸡苗销量分化,益生增长、民和下降,反映种禽端结构调整。
展望二季度,随着复工复产推进和餐饮消费逐步恢复,肉鸡需求有望边际改善,但饲料成本仍处高位,行业盈利修复幅度有限。建议关注具备种源优势、深加工布局和渠道能力的企业,在周期波动中寻找结构性机会。
(注:以上数据综合企业公告及行业公开信息整理,部分数据为估算值,仅供参考。)
如若转载,请注明出处:http://www.xcemiao.com/product/122.html
更新时间:2026-11-21 11:53:28